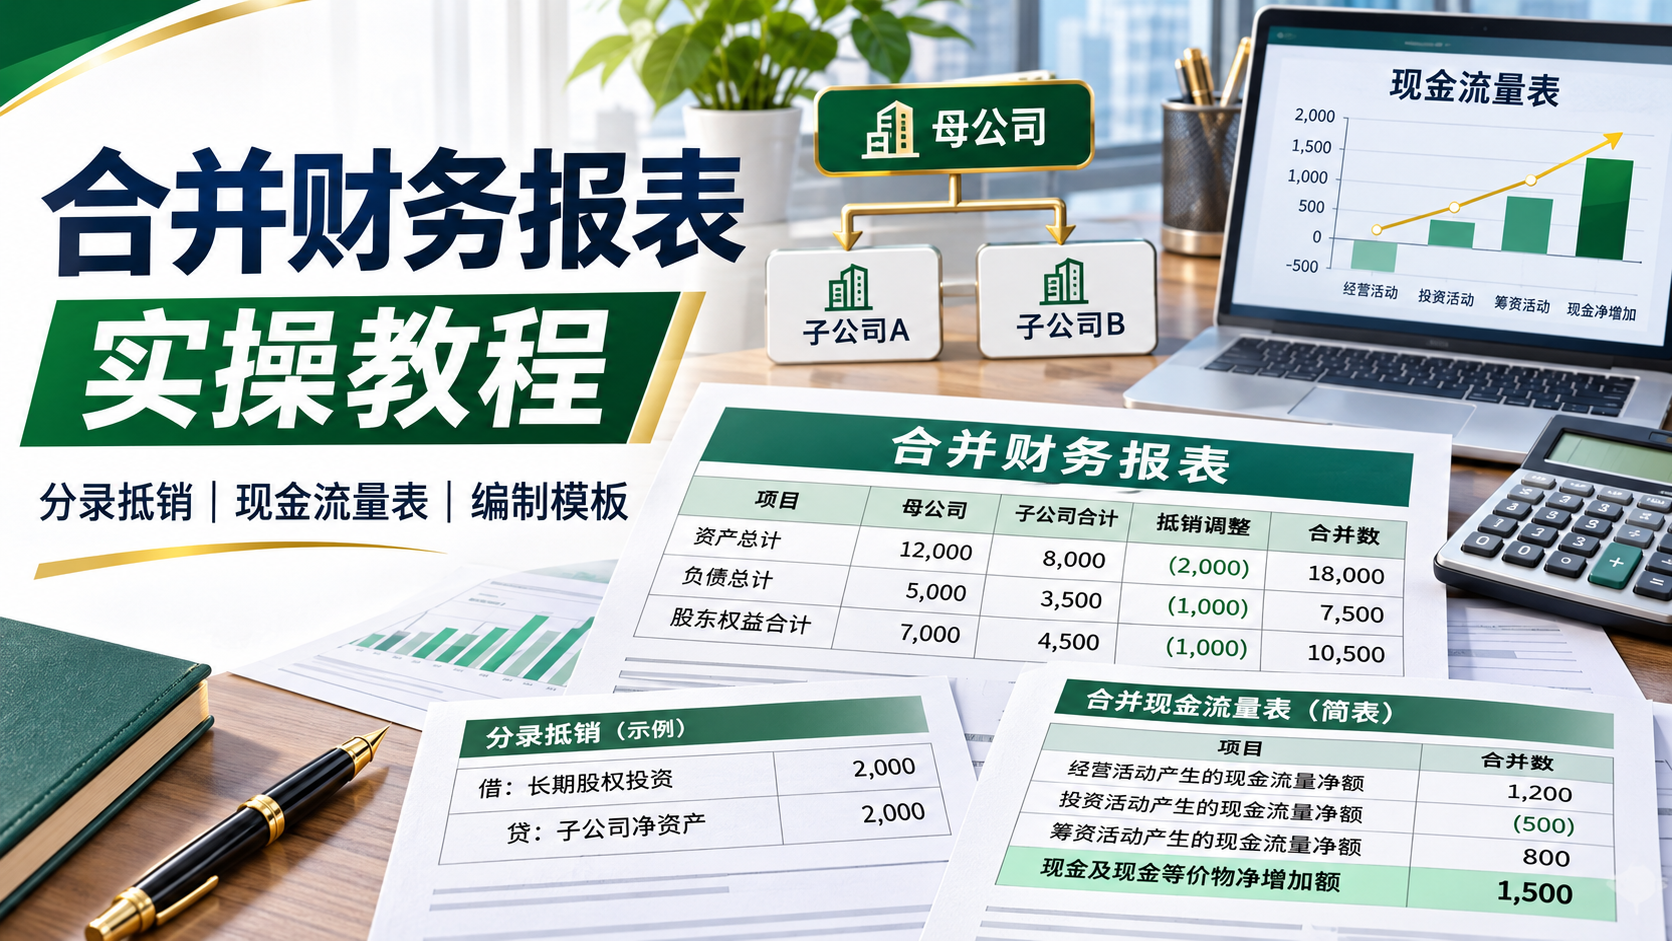
合并财务报表难学,不是因为表格多,而是同一笔业务站在母公司、子公司和集团三个角度看,处理方法并不一样。内部销售、投资收益、往来款和未实现损益只要有一处没抵销,合并结果就可能对不上。
这套合并财务报表实操教程围绕企业分录抵销、现金流量表编制和报表模板展开,适合需要补足合并报表逻辑的财务人员、会计学习者,以及刚接触集团报表编制的工作人员。站内同类表格资料可从财务表格栏目继续查找。
本文目录
合并财务报表实操教程包含什么
根据资源页提供的信息,资料以视频教程配合编制模板的方式,讲解企业合并报表中的分录抵销与现金流量表处理。学习重点不是机械套用一张表,而是看懂母子公司个别报表如何调整为集团口径。
- 合并范围:先判断哪些主体需要纳入,明确报告期和统一会计政策。
- 抵销分录:处理长期股权投资、内部往来、内部交易及相关损益。
- 报表编制:将调整与抵销结果带入工作底稿,形成合并层面的数据。
- 现金流量表:识别集团内部现金流并进行抵销,保留对外现金流。
- 模板应用:借助表格建立勾稽关系,减少重复核对。
抵销分录为什么容易出错
个别报表记录的是每家公司的真实账务,但集团需要把母子公司看成一个整体。集团内部的应收与应付、销售与采购、投资与权益,不能在合并报表里重复出现。
麻烦往往出在时间差和口径差。比如一方已经入账,另一方还在途;一方含税,一方按不含税金额统计;内部销售形成的存货到期末仍未对外售出,还要继续处理未实现利润。不能只看科目名称就直接相抵。
实操时建议先按公司和交易类型整理内部往来,再逐笔核对差异原因。底稿中保留原始金额、调整金额、抵销金额和说明,后续复核会轻松很多。
合并现金流量表怎么理清
现金流量表的关键仍是集团视角。母公司向子公司划款,在个别现金流量表中可能分别表现为现金流出和流入,但对整个集团而言只是内部资金移动,应当抵销。
先从银行流水和内部往来明细确认交易,再判断属于经营、投资还是筹资活动。不要直接照搬个别报表项目,否则内部借款、股利支付和资产转让很容易被重复计算。
需要在Excel里检查勾稽关系时,可搭配Excel函数公式大全模板使用查找、条件汇总和差异核对公式。表格能提高效率,但最终分类仍要回到业务实质。
适合哪些人学习
这套资料更适合已经掌握基础会计分录,希望进入合并报表实务的人。企业财务人员可以用它梳理工作底稿,会计专业学习者可以用案例理解抵销逻辑,管理人员也能借此看懂集团报表的形成过程。
如果希望进一步了解AI在财务核对和审计流程中的应用,可以参考站内的AI Agent财务审计实战课程。自动化适合处理重复核对,合并范围、会计政策和重大交易判断仍需由专业人员确认。
学习时建议按这个顺序
先理解合并范围和集团口径,再学习常见抵销分录;随后使用模板完成一套工作底稿,最后单独练习现金流量表。每完成一个案例,都要回查资产负债表、利润表与现金流量表之间的勾稽关系。
别急着背分录。
真正需要掌握的是每笔内部交易为什么要抵销、抵销后集团对外呈现了什么。逻辑通了,换一套企业数据也能继续做。
合并财务报表实操教程下载
合并财务报表实操教程百度网盘下载地址:
